거시 숫자 → 업종 · 숫자로 검증
원달러 환율 석 달 −13%, 과거 10번 '원화 강세 수혜주'가 이긴 건 4번
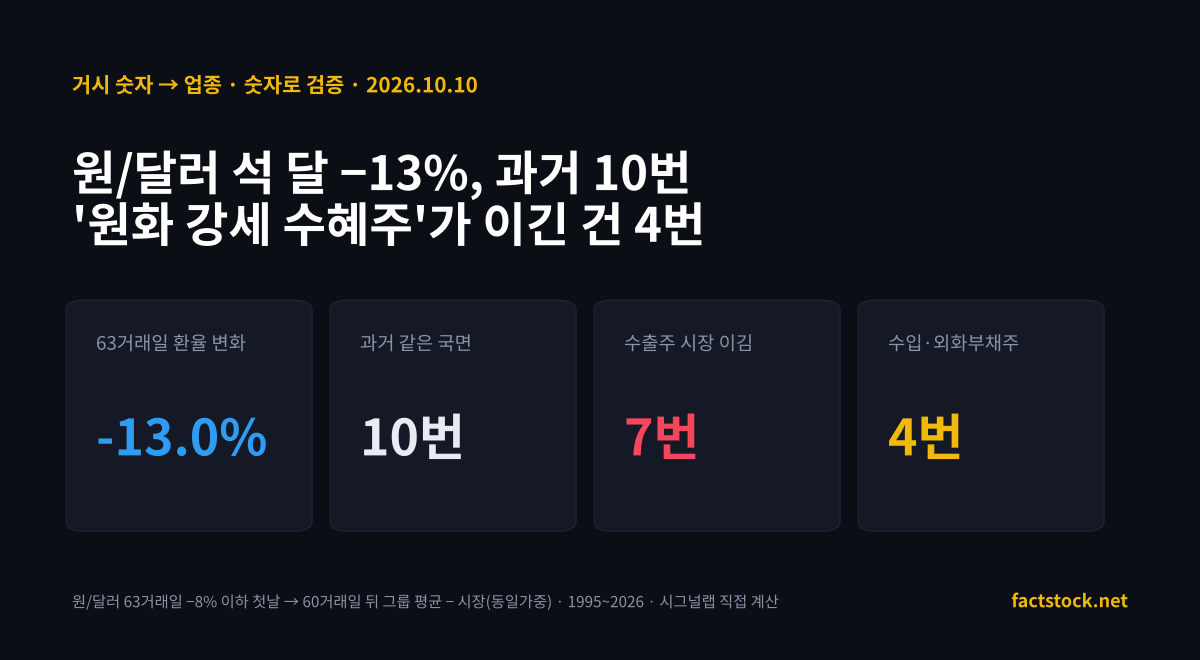
원/달러가 7월 1,548원에서 10월 8일 1,339원으로 석 달 새 13% 넘게 내렸다. 1995년 이후 63거래일 −8% 이하 국면 10번을 세어 보니 60거래일 뒤 시장을 이긴 건 수출 10종목 7번, 한국전력·항공·식품 등 수입·외화부채 7종목 4번. 기준을 바꾸면 수출주 우위는 흔들리지만 '원화 강세 수혜주' 통념은 확인되지 않았다. 이번 석 달은 반대로 수출주 −16.0%.
- 작성
- 2026.10.10
- 수정
- 2026.10.10
- 데이터 기준
- 한국은행 ECOS 원/달러 매매기준율 1995.01~2026.10.08 · 시총 상위 300종목 일봉(수정주가) 2026.10.08 종가
- 읽는 시간
- 9분
- 글
- 팩트주식
이 글의 숫자는 2026.10.10 기준으로 계산했습니다. 그 뒤 데이터가 쌓이면 사이트의 최신 집계(오늘의 신호·통계 모음)와 조금 다를 수 있습니다.
결론부터
- 1원/달러가 7/1 1,548.4원에서 10/8 1,339.2원으로 −13.5%. 1995년 이후 석 달(63거래일) 새 −8% 이하로 떨어진 국면은 과거 10번이었습니다.
- 2그 뒤 60거래일, 시장을 이긴 건 수출 10종목 7번, 한국전력·항공·식품 등 '원화 강세 수혜주' 7종목 4번. 2002년 이후 7번에선 한국전력이 1번만 이겼습니다. 단, 기준을 바꾸면 수출주 우위는 40~50%로 흔들립니다.
- 3이번 석 달은 반대로 수출 10종목 −16.0%, 수입·외화부채 +3.2%. 채점은 11/6(20거래일)과 12/30.
1. 지금 숫자: 원/달러 1,548원 → 1,339원, 석 달 새 −13.5%
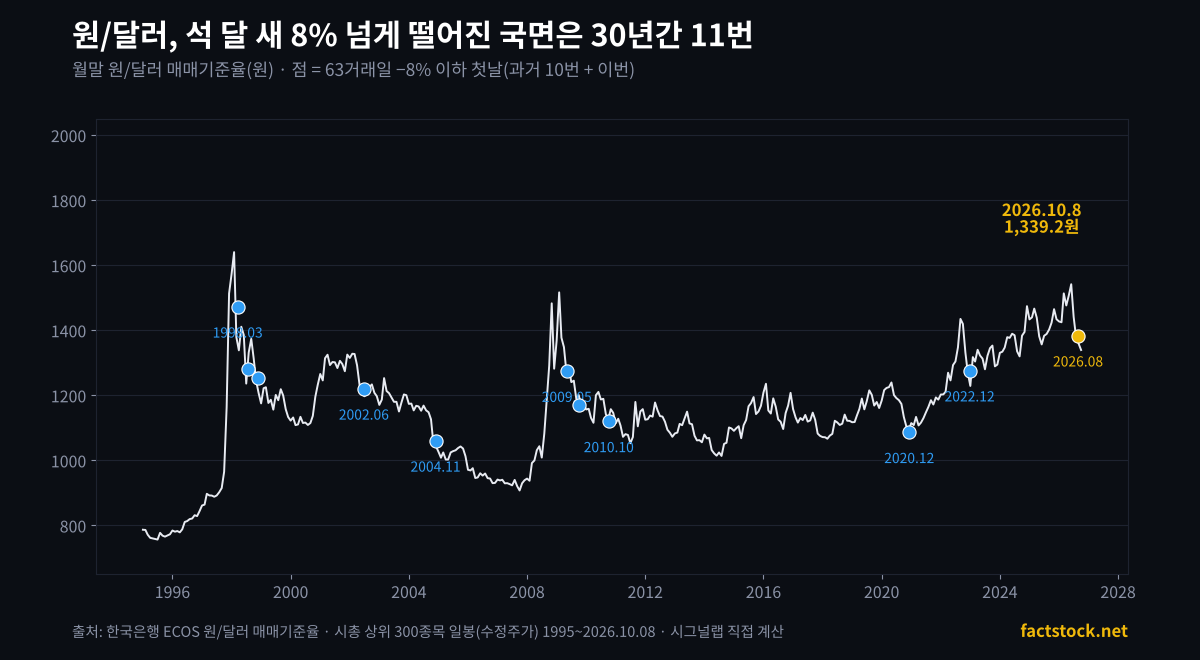
한국은행 ECOS 원/달러 매매기준율은 7월 1일 1,548.4원에서 10월 8일 1,339.2원으로 내려왔습니다. 석 달 남짓 만에 −13.5%, 원화 가치로는 그만큼 강해졌다는 뜻입니다. 올해 매매기준율 최고는 7월 2일 1,554.4원이었고, 장중으로는 7월 1일 1,559.2원까지 올랐다가 9월 7일 1,330원대에 들어서며 2024년 10월 이후 1년 11개월 만의 수준이 됐다고 보도됐습니다(이코노미스트 9/7).
이런 숫자가 나오면 늘 같은 말이 따라옵니다. '원화 강세는 수출주에 악재, 원자재·연료를 달러로 사 오거나 달러 빚이 있는 한국전력·항공·식품주에는 호재.' 이 글은 그 통념을 우리 데이터로 직접 세어 봤습니다. 30년 동안 원/달러가 석 달 새 크게 떨어진 국면마다 수출주와 '원화 강세 수혜주'가 그 뒤 60거래일 동안 시장보다 잘했는지입니다.
2. 어떻게 셌나: '석 달 −8%' 국면 10번과 두 바구니
환율이 63거래일(약 석 달) 전보다 8% 이상 낮아진 첫날을 국면 시작일로 잡았습니다. 한 번 시작되면 63거래일 안에 다시 조건을 만족해도 같은 국면으로 보고 건너뛰었습니다. 그렇게 1995년 이후 10번이 나왔습니다. 1998년 외환위기 직후 3번, 2002년, 2004년, 2009년 2번, 2010년, 2020년, 2022년입니다.
바구니는 둘입니다. 수출 10종목: 삼성전자·SK하이닉스·현대차·기아·LG전자·삼성전기·POSCO홀딩스·삼성SDI·HD한국조선해양·삼성중공업. 수입·외화부채 7종목(원화 강세 수혜로 자주 거론되는 쪽): 한국전력·한국가스공사·대한항공·아시아나항공·농심·오뚜기·CJ제일제당. 기준 '시장'은 시총 상위 300종목 중 그날 상장돼 있던 종목의 동일가중 평균입니다.
이 글의 핵심 계산
국면 시작일 = (오늘 원/달러 ÷ 63거래일 전 원/달러 − 1) ≤ −8% 가 되는 첫날 (이후 63거래일 중복 제외)
초과수익 = 바구니 평균 60거래일 수익률 − 같은 기간 시장(동일가중) 60거래일 수익률
수출 10종목: 시장 이긴 국면 7 ÷ 10, 초과수익 중앙값 +4.5%p / 수입·외화부채 7종목: 4 ÷ 10, 중앙값 −4.2%p
아무 날 기준(1995~2026 약 7,955일): 수출 46.5%, 수입·외화부채 41.7%가 60거래일 뒤 시장을 이김
환율 국면에서만 수출주 승률이 아무 날(46.5%)보다 높았습니다. 수입·외화부채 바구니는 국면이든 아니든 시장에 진 날이 더 많았습니다. 다만 기준(−8%)을 바꾸면 결과가 흔들립니다(4절).
3. 과거 10번: 60일 뒤 시장을 이긴 쪽은 대부분 수출주
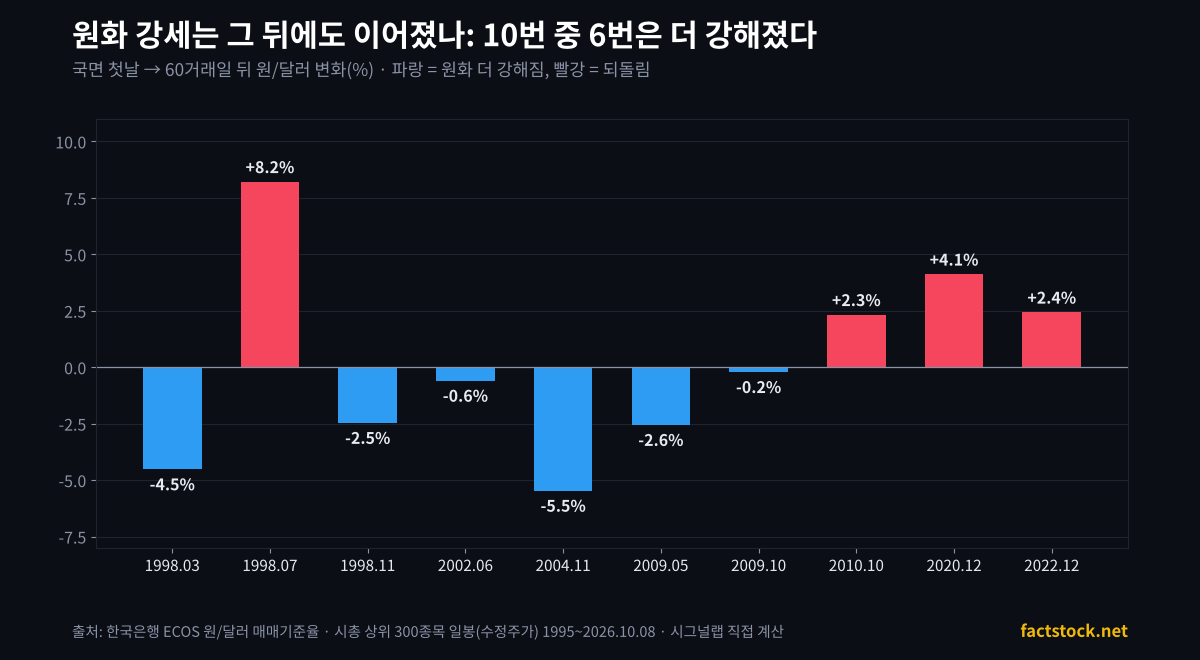
| 국면 시작일 | 원/달러 | 63일 변화 | 시장 | 수출 초과 | 수입·외화부채 초과 | 60일 뒤 환율 |
|---|---|---|---|---|---|---|
| 1998-03-17 | 1,472 | −12.6% | −36.4% | +3.6%p | +10.0%p | −4.5% |
| 1998-07-24 | 1,281 | −8.1% | −9.1% | −4.2%p | +11.0%p | +8.2% |
| 1998-11-26 | 1,253 | −8.0% | +23.2% | −19.1%p | −11.4%p | −2.5% |
| 2002-06-24 | 1,220 | −8.0% | −6.0% | +3.0%p | +12.9%p | −0.6% |
| 2004-11-26 | 1,060 | −8.3% | +32.7% | −7.1%p | −4.0%p | −5.5% |
| 2009-05-06 | 1,275 | −8.3% | +5.3% | +12.3%p | +2.7%p | −2.6% |
| 2009-10-07 | 1,170 | −8.5% | +7.8% | +8.0%p | −8.5%p | −0.2% |
| 2010-10-07 | 1,120 | −8.8% | +7.2% | +8.9%p | −13.2%p | +2.3% |
| 2020-12-07 | 1,087 | −8.4% | +9.1% | +10.0%p | −4.3%p | +4.1% |
| 2022-12-23 | 1,276 | −9.4% | +7.5% | +5.4%p | −19.5%p | +2.4% |
| 2026-08-24 (이번) | 1,384 | −8.4% | 진행 중 | 20일 −3.1%p | 20일 −5.3%p | — |
환율은 ECOS 매매기준율, 주가는 수정주가 종가. '60일 뒤 환율'이 마이너스면 원화가 더 강해졌다는 뜻. 이번 국면은 10/8 기준 20거래일 결과만 있습니다.
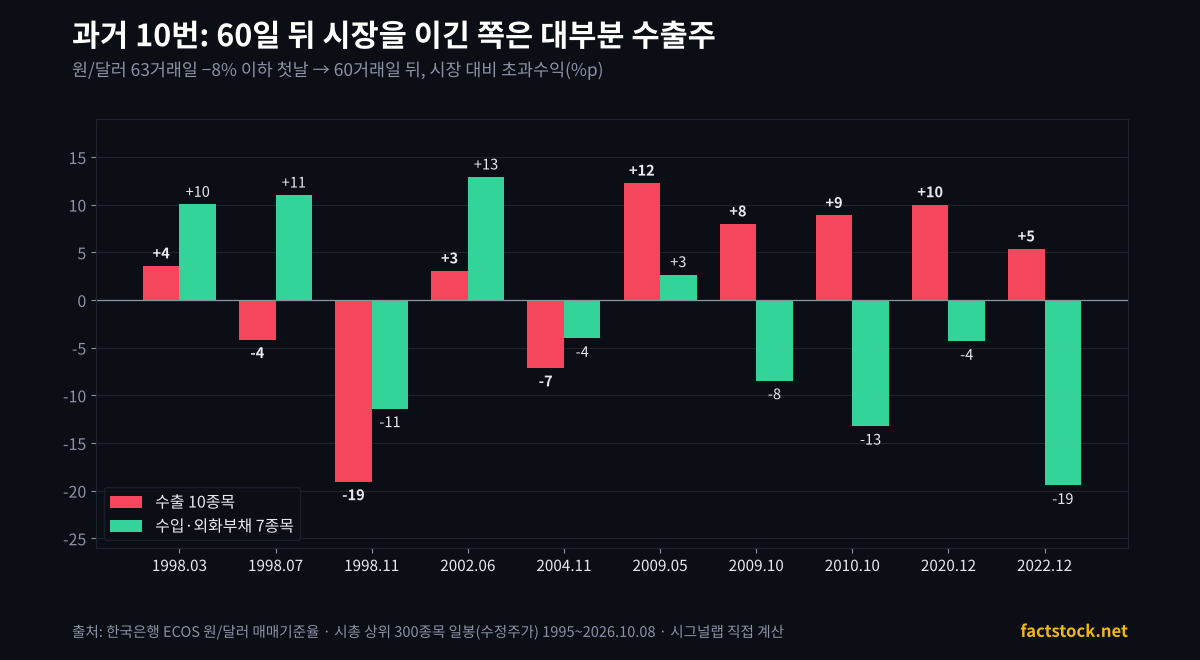
흐름은 2002년을 기준으로 갈립니다. 외환위기 직후 3번(1998년)은 환율 자체가 위기에서 정상으로 돌아오는 과정이라 수입·외화부채 쪽이 2번 이겼습니다. 하지만 2002년 이후 7번에선 수출 바구니가 6번 이겼고(평균 +5.8%p), 수입·외화부채 바구니는 2번만 이겼습니다(평균 −4.9%p). 원화가 강해지는 국면은 대체로 수출이 잘되고 외국인 돈이 들어오는 시기와 겹쳤고, 그때 주가를 끈 건 환율 손익보다 수출 물량이었다고 보는 편이 숫자와 맞습니다.
4. 기준을 바꾸면: '수출주 승리'는 흔들리고 '수혜주'는 여전히 약하다
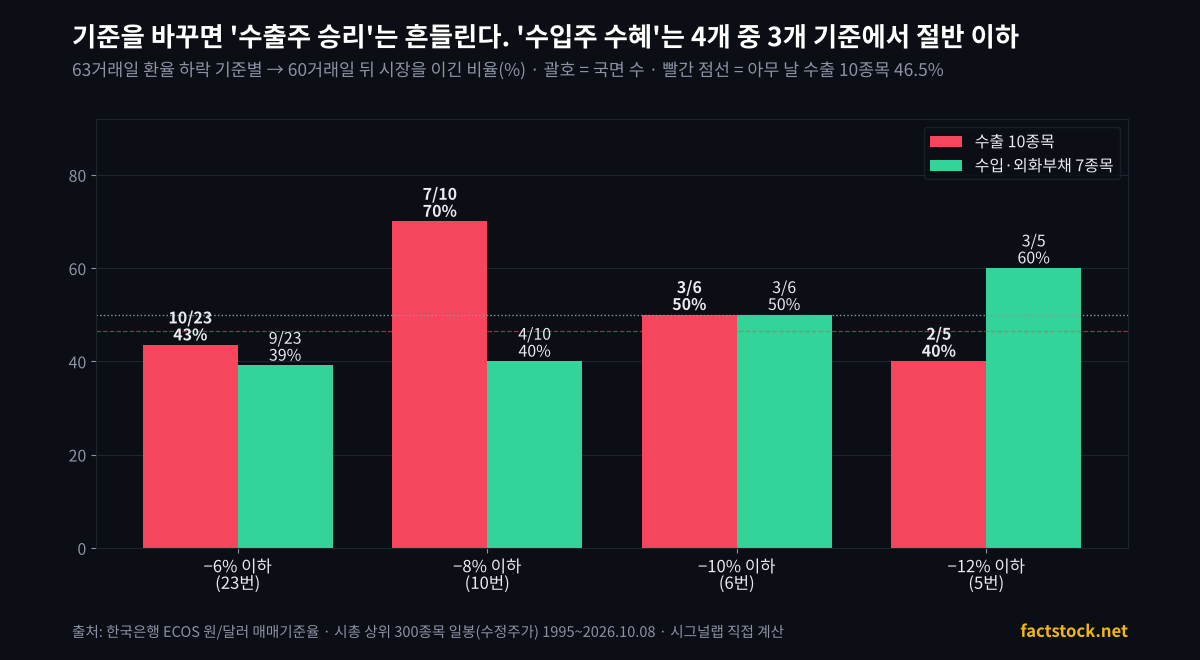
−8%라는 기준은 우리가 정한 숫자입니다. 그래서 −6%, −10%, −12%로 바꿔 같은 계산을 다시 했습니다. 결과는 솔직히 기준에 민감합니다. 수출 바구니가 시장을 이긴 비율은 −6%에서 23번 중 10번(43%), −10%에서 6번 중 3번(50%), −12%에서 5번 중 2번(40%)으로, −8%의 70%만 유독 높습니다. 반면 수입·외화부채 바구니는 −6% 39%, −8% 40%, −10% 50%로 절반을 넘지 못했고, 국면이 5번뿐인 −12%에서만 60%였습니다.
| 63일 환율 기준 | 국면 수 | 수출 10종목 | 수입·외화부채 7종목 | 수출 초과 중앙값 | 수입·외화부채 초과 중앙값 |
|---|---|---|---|---|---|
| −6% 이하 | 23 | 10 (43%) | 9 (39%) | −0.5%p | −5.1%p |
| −8% 이하 | 10 | 7 (70%) | 4 (40%) | +4.5%p | −4.2%p |
| −10% 이하 | 6 | 3 (50%) | 3 (50%) | +0.0%p | +1.0%p |
| −12% 이하 | 5 | 2 (40%) | 3 (60%) | −0.8%p | +0.2%p |
| 아무 날 | 약 7,955일 | 46.5% | 41.7% | — | — |
이 표가 이 글의 한계입니다. '원화 강세 = 수출주 승리'라고 말할 근거는 약하고, 말할 수 있는 건 '원화 강세 = 수입·외화부채주 승리'라는 통념도 숫자로는 확인되지 않는다는 쪽입니다.
5. 종목별: 한국전력·아시아나는 7번 중 1번만 시장을 이겼다
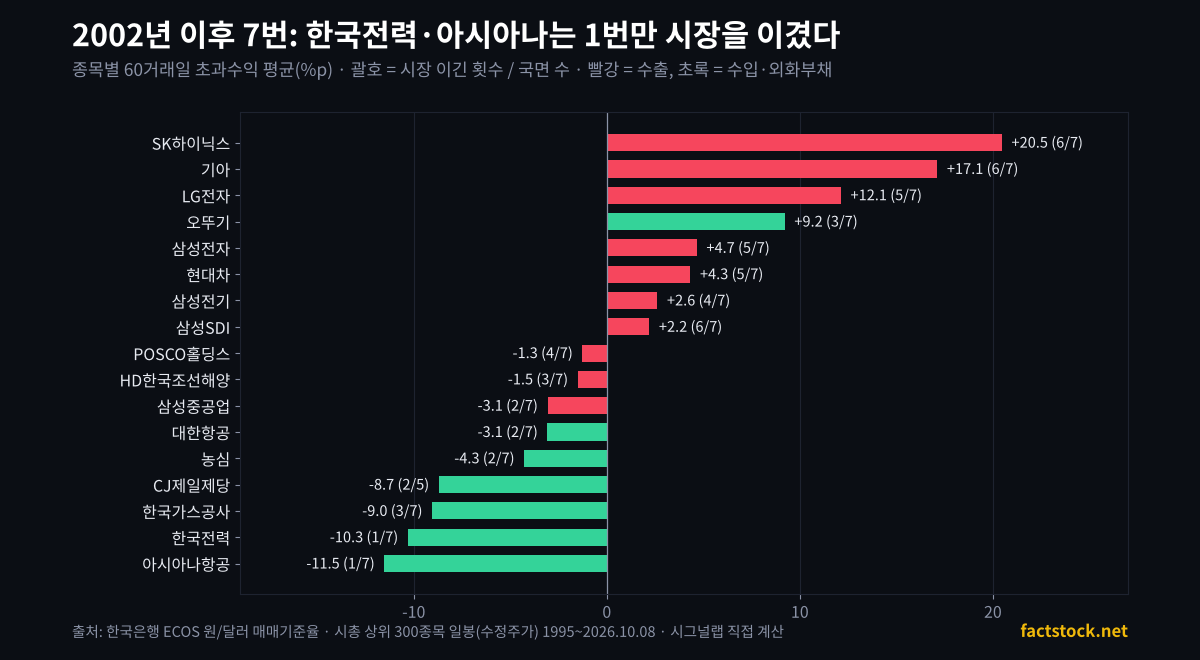
2002년 이후 7번 국면만 놓고 종목별 60거래일 초과수익 평균을 봤습니다. 원화 강세 수혜주의 대표처럼 불리는 한국전력은 −10.3%p(7번 중 1번 승), 아시아나항공 −11.5%p(1번), 한국가스공사 −9.0%p(3번), 대한항공 −3.1%p(2번)였습니다. 수입 원가가 줄어도 전기·가스 요금이 정부 결정에 묶여 있거나, 같은 시기 유가·여행 수요 같은 다른 변수가 더 컸던 것으로 보입니다(인과는 확인 필요). 식품주 중에선 오뚜기만 +9.2%p였습니다.
| 종목 | 바구니 | 평균 초과수익 | 시장 이긴 횟수 |
|---|---|---|---|
| SK하이닉스 | 수출 | +20.5%p | 6/7 |
| 기아 | 수출 | +17.1%p | 6/7 |
| LG전자 | 수출 | +12.1%p | 5/7 |
| 삼성전자 | 수출 | +4.7%p | 5/7 |
| 현대차 | 수출 | +4.3%p | 5/7 |
| 오뚜기 | 수입 | +9.2%p | 3/7 |
| 대한항공 | 외화부채 | −3.1%p | 2/7 |
| 한국가스공사 | 수입 | −9.0%p | 3/7 |
| 한국전력 | 수입 | −10.3%p | 1/7 |
| 아시아나항공 | 외화부채 | −11.5%p | 1/7 |
CJ제일제당은 2007년 상장이라 5번(−8.7%p, 2/5). 나머지 수출 종목: 삼성전기 +2.6%p, 삼성SDI +2.2%p, POSCO홀딩스 −1.3%p, HD한국조선해양 −1.5%p, 삼성중공업 −3.1%p. 농심 −4.3%p.
6. 그런데 이번엔 반대로 움직였다: 수출 −16.0%, 수입·외화부채 +3.2%
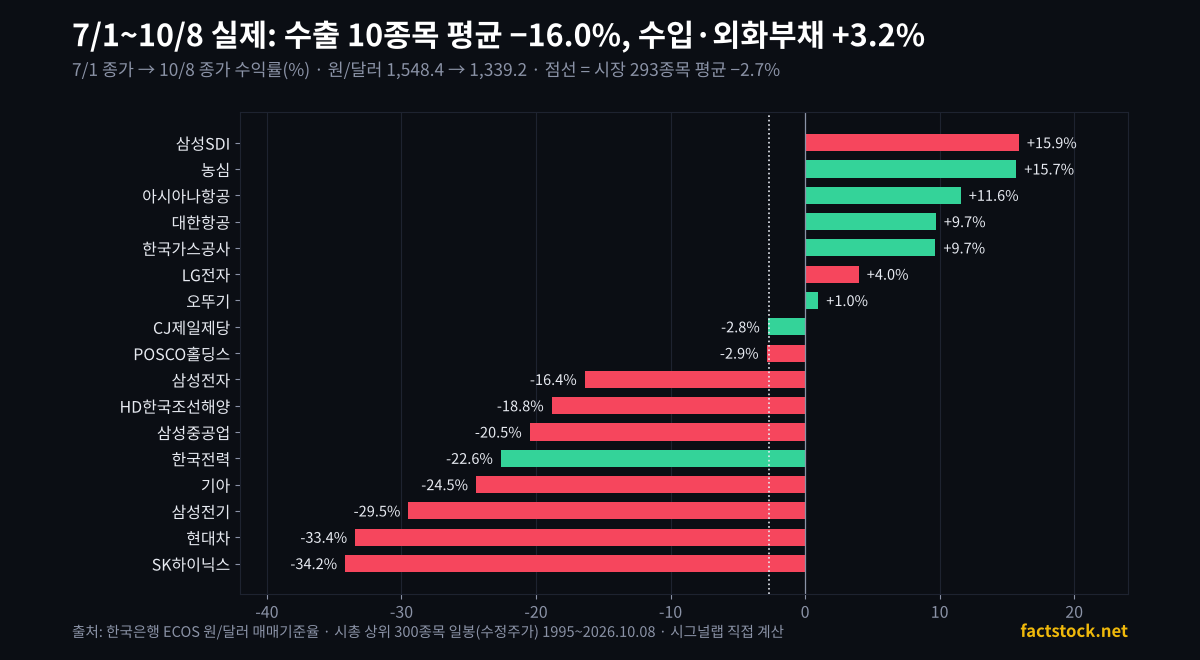
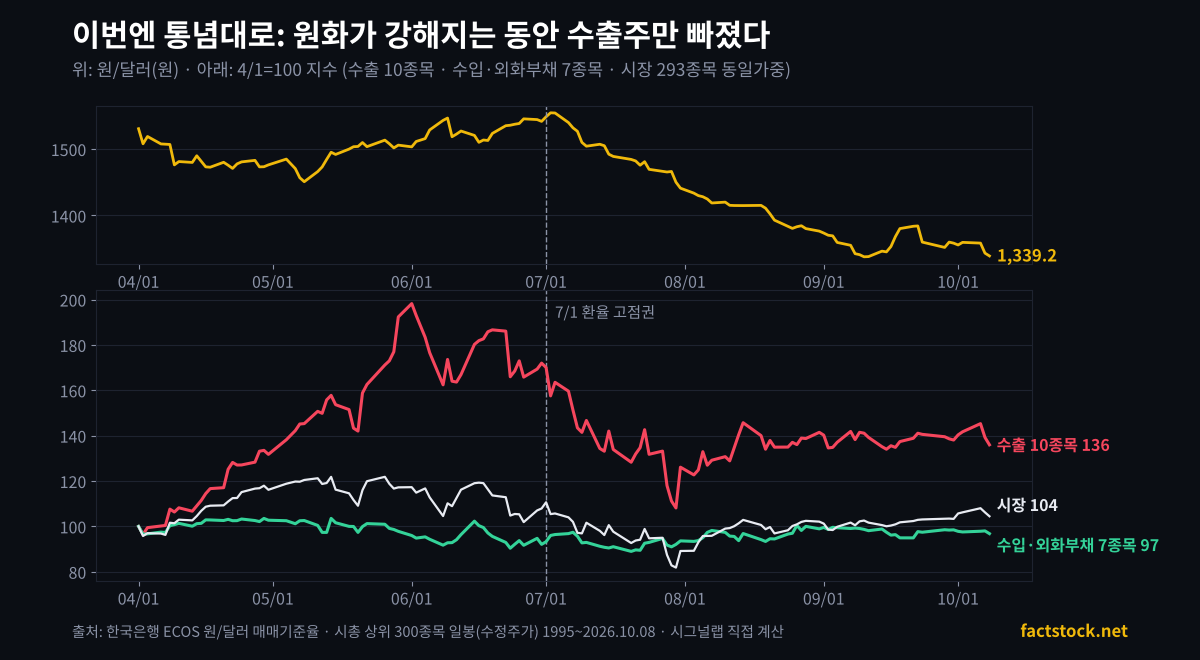
과거 숫자와 이번 석 달은 정반대입니다. 7월 1일부터 10월 8일까지 수출 10종목 평균은 −16.0%, 수입·외화부채 7종목 평균은 +3.2%, 시장(293종목 동일가중)은 −2.7%였습니다. SK하이닉스 −34.2%, 현대차 −33.4%, 삼성전기 −29.5%, 기아 −24.5%가 크게 빠졌고, 농심 +15.7%, 아시아나항공 +11.6%, 대한항공·한국가스공사 각 +9.7%가 올랐습니다. 이번엔 통념대로 움직인 셈입니다.
이번 국면이 '−8%' 조건에 처음 들어온 8월 24일 기준으로 봐도 20거래일 뒤(10/8 이전) 수출 바구니는 시장보다 −3.1%p, 수입·외화부채 바구니도 −5.3%p로 둘 다 졌습니다. 과거 10번 중 수출 바구니가 20일·60일 모두 시장에 진 국면은 1998년 두 번뿐이었습니다. 수출이 사상 최대인데 수출주가 빠진 이유는 환율만으로 설명되지 않으며, 업종별 이익 전망 변화는 이 글의 계산 범위 밖입니다(확인 필요).
7. 지금 바깥 상황: 이 숫자에 영향을 줄 변수
① 사상 최대 수출과 달러 공급. 산업통상부는 10/1 9월 수출이 1,209억 4천만 달러(전년 대비 +83.5%), 반도체 603억 달러(+262.8%)로 사상 최대라고 발표했습니다(한국일보 10/1). KB국민은행 이코노미스트는 대규모 무역흑자로 역내 달러 공급이 늘어 달러/원과 달러지수의 상관계수가 2022~24년 0.8~0.9에서 9월 0.54로 낮아졌다고 분석했습니다(KB Think 10/6). 연결 경로: 수출 대금을 원화로 바꾸는 물량(네고)이 환율을 끌어내리는 구조입니다. 과거엔: 수출 호황형 원화 강세였던 2009~2010년 3번은 모두 수출 바구니가 시장을 이겼습니다.
② 미국 금리와 연준. KB Think(10/6)에 따르면 미 10년물 국채금리는 5.3%대, 9월 고용 부진 뒤 10월 연준 금리 인상 확률은 21%로 내려왔습니다. 연준 10월 회의는 10/27~28(한국시간 10/29 새벽 결과)입니다. 연결 경로: 미국 금리가 더 오르면 달러가 강해져 원화 강세가 멈출 수 있습니다. 과거엔: 국면 시작 뒤 원화가 되돌린 4번(1998.07, 2010.10, 2020.12, 2022.12) 중 2020·2022년은 수출 바구니가 그래도 시장을 이겼습니다.
③ 유가. WTI는 10/5 배럴당 89.43달러(KB Think 10/6)로 높은 수준입니다. 연결 경로: 유가가 높으면 한국전력·항공사는 원화 강세로 줄어든 원가 효과를 유가 상승이 상쇄합니다. 과거엔: 유가와 환율을 함께 나눈 계산은 이번에 하지 못했습니다(확인 필요).
8. 이 계산이 틀릴 수 있는 이유
- 기준에 민감하다. 4절 표처럼 −8% 기준의 '수출 7/10'은 −6%·−10%·−12%에선 40~50%로 내려옵니다. 이 글이 확실히 말할 수 있는 건 '원화 강세 수혜주' 통념이 숫자로 확인되지 않는다는 데까지입니다.
- 표본이 10번이고 1998년이 3번이다. 외환위기 정상화 국면은 지금과 성격이 다릅니다. 2002년 이후 7번만 보면 더 뚜렷하지만 7번은 작은 숫자입니다.
- 생존 편향. 바구니와 '시장'은 2026년 10월 시총 상위 300종목에서 골랐습니다. 그 사이 사라지거나 작아진 종목은 빠져 있어 과거 시장 수익률이 실제 코스피와 다를 수 있습니다.
- 바구니 구성이 우리 선택이다. 수출 비중·외화부채는 회사마다, 시기마다 다릅니다. 예를 들어 대한항공은 최근 몇 년 외화부채 구조가 바뀌었을 수 있습니다(확인 필요).
- 정세 변수. 10/29 연준 결정이 예상보다 매파적이면 달러가 다시 강해질 수 있고, 미국 관세·반도체 업황 논란은 환율과 상관없이 수출주를 움직이고 있습니다. 이번 석 달이 과거와 반대로 움직인 이유도 여기 있을 가능성이 큽니다.
9. 직접 확인하는 법과 채점 날짜
- 한국은행 ECOS(ecos.bok.or.kr)에서 '주요국 통화의 대원화 환율 → 원/미국달러(매매기준율)'를 내려받아 63거래일 전 대비 변화율을 계산해 보세요. −8%를 넘는 날이 지금 국면입니다.
- 관심 종목이 원화 강세 수혜인지 볼 땐 '수입 원가'만 보지 말고, 같은 시기 그 종목이 시장보다 잘했는지 과거 국면 몇 번을 직접 비교해 보세요.
- 관련 숫자: 9월 메모리 수출 무게와 가격, 삼성전자 3분기 실적 채점표, 종목별 신호는 SK하이닉스 리포트·한국전력 리포트.
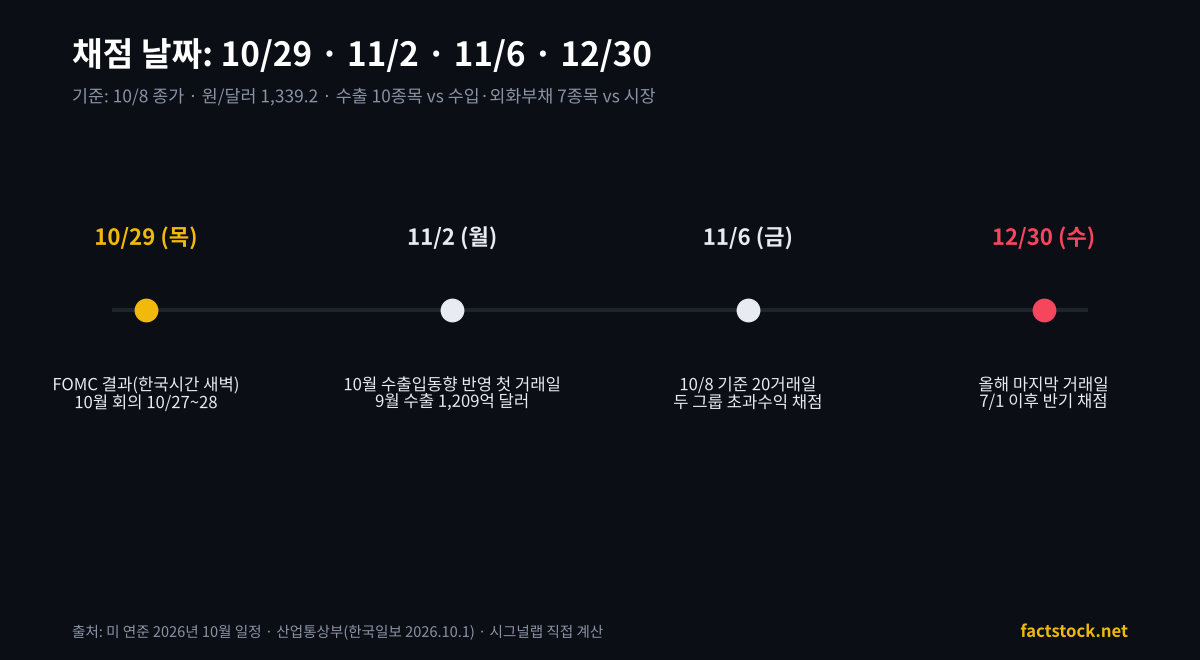
11월 6일 장 마감 뒤 10/8 종가 기준으로 두 바구니와 시장의 20거래일 수익률, 그리고 원/달러를 이 글에 '정정·추가 기록'으로 붙입니다. 과거처럼 수출 바구니가 다시 앞서는지, 이번처럼 수입·외화부채가 앞서는지 맞든 틀리든 그대로 공개합니다.
독자 예측
이 글의 판정, 맞을까요?
2026-12-30 채점 때 실제 결과와 함께 공개합니다. 로그인·글쓰기 없이 한 번 누르면 끝. 바꾸고 싶으면 다른 쪽을 누르세요.
채점 예약 — 이 판단은 날짜로 확인합니다
맞았는지 틀렸는지 해당 날짜 이후 이 글에 결과를 덧붙이고, 텔레그램 알림으로도 보내 드립니다.
2026-10-29
FOMC(10/27~28) 결과 · 원/달러가 1,339.2원(10/8) 대비 어디인지
2026-11-06
10/8 종가 기준 20거래일 채점 · 수출 10종목 vs 수입·외화부채 7종목 vs 시장 초과수익
2026-12-30
올해 마지막 거래일 · 7/1 이후 반기 결과(현재 수출 −16.0%, 수입·외화부채 +3.2%, 시장 −2.7%)
어떻게 계산했나
- ·환율: ECOS 원/달러 매매기준율 일별(1995-01-03~2026-10-08, 8,416일)을 주식 거래일에 맞춰 직전 값으로 채움.
- ·국면: 63거래일 전 대비 −8% 이하가 되는 첫날, 이후 63거래일 안의 재진입은 같은 국면. 민감도: −6%·−10%·−12%로 동일 계산.
- ·바구니: 수출 10종목(005930·000660·005380·000270·066570·009150·005490·006400·009540·010140), 수입·외화부채 7종목(015760·036460·003490·020560·004370·007310·097950). 상장 전 기간은 있는 종목만 평균.
- ·시장: 2026년 10월 시총 상위 300종목 중 우선주 7개 제외, 그날 가격이 있는 종목의 동일가중 평균(코스피 지수 아님, 생존 편향 있음).
- ·수익률: 국면 첫날 종가 → 20·60번째 거래일 종가, 수정주가. 거래비용·세금·배당 미반영.
출처 (1차 자료 우선)
- 한국은행 경제통계시스템(ECOS) — 원/미국달러 매매기준율(731Y001) · 1995-01-03~2026-10-08 — 시그널랩 직접 계산
- 한국투자증권 Open API 일봉(시총 상위 300종목, 수정주가) · 2026-10-08 종가 — 시그널랩 직접 계산
- 이코노미스트 — 美 고용 호조에도 원화는 강했다…환율 1년 11개월 만에 1330원대 · 2026-09-07
- KB Think(KB국민은행) — [환율 전망] 달러보다 원화가 더 쎈 이유 · 2026-10-06
- 한국일보 — 반도체 첫 600억 달러 돌파… 9월 수출 역대 최대 1209억 달러(산업통상부 발표) · 2026-10-01
- 미 연방준비제도 — 2026년 10월 일정(FOMC 10/27~28) · 2026-10
팩트주식데이터 분석 · 유튜브 채널 운영
공시·통관·시세 원자료를 직접 내려받아 계산하고, 결론에 날짜를 걸어 맞았는지 채점하는 채널입니다. 종목 추천·목표주가·리딩방·1:1 상담을 하지 않습니다.
이 글의 숫자는 본문에 밝힌 원자료로 직접 계산했습니다. 숫자가 틀렸다면 그대로 고치고 수정 이력에 남깁니다.
이해관계 고지 운영자는 삼성전자와 SK하이닉스를 보유하고 있습니다. 이 글은 특정 종목의 매수·매도를 권유하지 않으며, 투자 판단과 책임은 본인에게 있습니다.
인용·공유 안내
이 글의 계산과 차트는 시그널랩이 원자료로 직접 만든 저작물입니다. 일부 인용은 환영합니다 — 출처와 링크를 함께 남겨 주세요. 전문 전재·차트 무단 사용은 저작권 침해로 게시 중단을 요청합니다.
시그널랩, 「원달러 환율 석 달 −13%, 과거 10번 '원화 강세 수혜주'가 이긴 건 4번」, 2026.10.10, https://factstock.net/insight/usdkrw-strong-won-10-episodes-2026-10수정 이력
- 2026-10-10 · 최초 게시